Gadai emas di toko emas memang bisa dan lazim, tapi hampir selalu informal: pelanggan menitipkan perhiasan, menerima uang, dan berjanji menebus. Secara aturan, usaha gadai wajib berizin OJK, dan toko emas biasa umumnya tidak punya izin itu. Buat pelanggan, gadai di toko emas hanya layak kalau ada bukti tertulis, biaya jelas, jangka waktu, dan kesepakatan nasib barang kalau tidak ditebus.
Kenapa toko emas sering diminta menerima gadai
Dari balik etalase, permintaannya hampir selalu sama. Pelanggan lama butuh uang cepat, tapi sayang kalau perhiasannya dijual karena harga buyback lebih rendah dari harga beli dulu. Dia lalu menawarkan "titip dulu", dengan janji menebus setelah gajian atau panen.
Toko sering mengiyakan karena pelanggannya kenal dan barangnya tetap emas yang gampang dijual. Yang jarang dipikirkan adalah aturannya, dan apa yang terjadi kalau hubungan baik itu rusak.
Aturannya: gadai adalah usaha berizin OJK
Usaha pergadaian swasta sekarang diatur POJK 39 Tahun 2024 tentang Pergadaian, lalu diubah lewat POJK 29 Tahun 2025. Intinya tetap sama: siapa pun yang menjalankan usaha pemberian pinjaman dengan jaminan gadai wajib punya izin usaha dari OJK.
Syaratnya jauh dari ringan buat toko emas biasa. Menurut POJK 39/2024 dan FAQ-nya di situs OJK, perusahaan pergadaian harus berbentuk PT atau koperasi (Pasal 2), modal disetor paling sedikit Rp2 miliar untuk lingkup kabupaten/kota, ekuitas paling sedikit Rp1 miliar, menyampaikan laporan bulanan ke OJK, dan punya penaksir bersertifikat. Untuk lingkup kabupaten/kota, kewajiban penaksir ini masih ditunda paling lama sampai 2027 menurut FAQ POJK 29/2025.
Ancaman pidananya bisa datang dari UU 4 Tahun 2023 (UU P2SK). Pasal 237 melarang siapa pun menyalurkan pinjaman ke masyarakat, termasuk dengan jaminan gadai, tanpa izin OJK. Pasal 305 mengancam pelanggarnya dengan pidana penjara 5 sampai 10 tahun serta denda Rp1 miliar sampai Rp1 triliun.
Risiko yang lebih dekat dari sanksi
Yang lebih sering bikin repot pemilik toko justru ini:
- Sengketa tanpa pegangan. Gadai lisan tidak punya tanggal jatuh tempo, rincian biaya, dan kesepakatan kalau barang tidak ditebus. Begitu barang dijual toko, pelanggan bisa datang menuduh tokonya menjual barang miliknya.
- Barang hasil kejahatan. Emas yang digadaikan tanpa nota asal bisa saja hasil curian. Toko yang menerimanya bisa diperiksa dengan pasal penadahan, Pasal 591 UU 1 Tahun 2023 (KUHP baru). Pasal itu menyebut "menerima jaminan atau gadai" secara tegas, dan unsurnya cukup "patut diduga".
- Barang gadai tercampur stok. Perhiasan titipan yang disimpan di laci yang sama dengan stok bisa terjual karyawan atau muncul sebagai selisih waktu stok opname. Simpan terpisah dan catat sebagai titipan, seperti dibahas di selisih stok toko emas.
- Uang toko yang macet. Kas dipakai untuk pinjaman, padahal seharusnya berputar jadi stok. Kalau beberapa pelanggan tidak menebus bersamaan, uang toko menggantung di barang yang belum boleh dijual.
Buat pelanggan: cara menilai gadai di toko emas aman atau tidak
Kalau kamu tetap ingin gadai di toko emas langganan, empat hal ini harus tertulis dan salinannya kamu pegang.
- Bukti tertulis yang menyebut nama kedua pihak, tanggal, jenis barang, berat, kadar, dan jumlah uang yang kamu terima. Isi minimalnya sama dengan yang dibahas di contoh nota toko emas.
- Biaya yang jelas: berapa per bulan atau per 15 hari, dihitung dari apa, dan apakah ada biaya lain kalau menebus lebih cepat.
- Jangka waktu dan cara memperpanjangnya.
- Nasib barang kalau tidak ditebus: dijual kapan, dihargai berapa, dan apakah selisih antara harga jual dan utangmu dikembalikan.
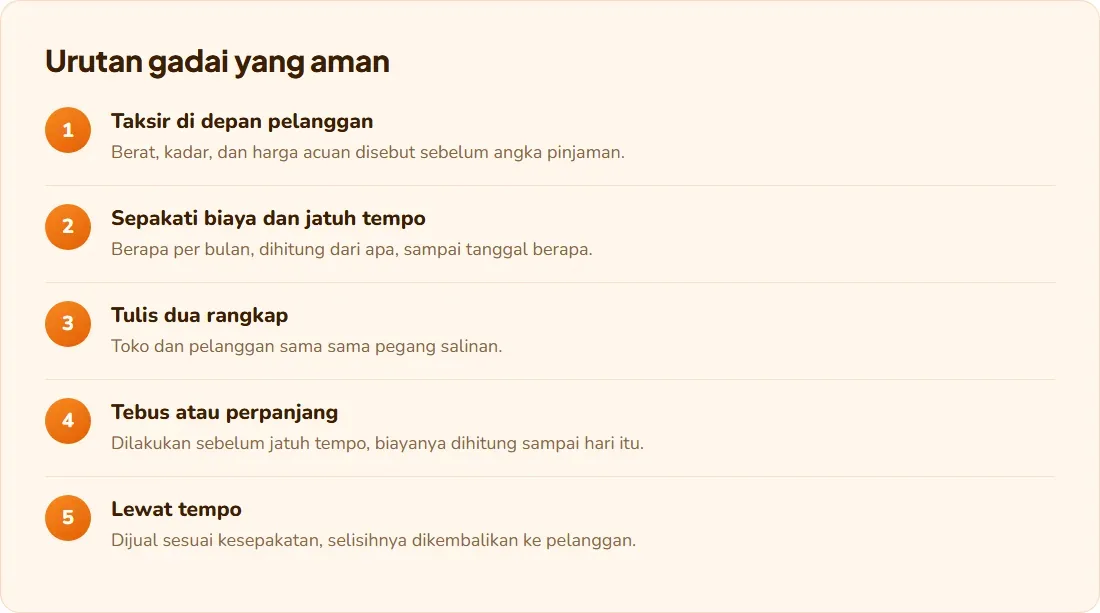
Kalau salah satu kosong, lebih aman bawa ke tempat berizin yang punya jalur pengaduan.
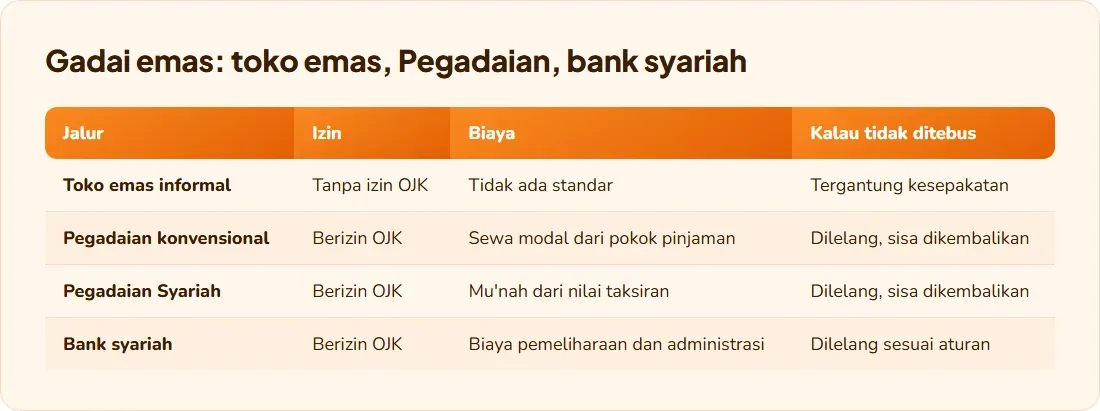
Toko emas, Pegadaian, atau bank syariah: bedanya di mana
Kalau ditanya sebaiknya gadai di mana, jawabannya lembaga yang berizin. Pegadaian kalau kamu mau cepat dan cabangnya dekat, bank syariah kalau kamu sudah jadi nasabahnya dan ingin skema rahn. Toko emas langganan hanya kalau empat syarat di atas benar benar tertulis.
Taksiran: gadai emas 1 gram dapat berapa
Uang yang kamu terima adalah nilai taksiran (dari berat, kadar, dan harga acuan hari itu) dikali rasio pinjaman. Situs Pegadaian menyebut rasio pinjaman untuk emas di kisaran 90 persen ke atas dari nilai taksiran, dengan tenor 120 hari yang bisa diperpanjang. Di bank syariah, rasio untuk perhiasan biasanya lebih rendah daripada emas batangan; cek langsung ke banknya.
Contohnya, emas 1 gram kadar 750 ditaksir Rp1.000.000 (angka contoh). Dengan rasio 90 persen, kamu terima Rp900.000. Toko emas informal umumnya memberi rasio lebih rendah, karena taksirannya berangkat dari harga buyback tokonya.
Yang sering bikin pelanggan kaget: lembaga gadai hanya menghitung kandungan emasnya. Batu dan ongkos bikin tidak dihitung, jadi taksirannya jauh di bawah harga waktu dia beli.
Biaya: gadai emas bayar berapa
Di Pegadaian konvensional, biaya utamanya sewa modal 1 sampai 1,2 persen per 15 hari, dihitung dari pokok pinjaman. Situs Pegadaian memberi contoh pinjaman Rp10.000.000 dengan tarif 1,2 persen per 15 hari, sewa modalnya Rp120.000 tiap 15 hari. Kalau dipakai penuh 120 hari (8 periode), sewa modalnya Rp960.000, belum termasuk biaya administrasi sesuai golongan pinjaman.
Di toko emas, biayanya tidak ada standarnya. Sering totalnya tidak lebih murah dari Pegadaian, hanya terasa ringan karena tidak ditulis.
Riba atau tidak
Tergantung skemanya. Kalau pinjaman uang dibebani tambahan yang dihitung dari pokok pinjaman, banyak orang menggolongkannya riba. Skema syariah (rahn) memisahkan akadnya: pinjamannya tanpa tambahan, sedangkan yang dibayar adalah biaya pemeliharaan atau mu'nah yang dasar hitungnya nilai taksiran barang. Gadai informal di toko emas hampir tidak pernah punya akad seperti itu.
Keamanan kalau tidak ditebus
Di Pegadaian, barang yang lewat jatuh tempo dilelang dengan prosedur, dan menurut situsnya kelebihan hasil lelang bisa kamu ambil di cabang paling lama setahun sesudah lelang. Di toko emas, semuanya bergantung pada itikad baik pemilik toko, dan tidak ada pengawas yang bisa kamu adukan.
Buat pemilik toko: melayani atau menolak
Kalau mau melayani, ini jalur resminya
Jalurnya adalah mendirikan badan usaha terpisah, PT atau koperasi, lalu mengajukan izin usaha pergadaian lingkup kabupaten/kota ke kantor OJK setempat, dengan syarat modal dan pelaporan seperti di atas. OJK sempat membuka jalur ringan lewat POJK 29/2025 dengan modal disetor Rp500 juta bagi usaha gadai yang sudah jalan, tapi pendaftarannya ditutup Januari 2026; kalau kamu baru mulai sekarang, jalur normal yang berlaku.
Ingat juga, gadai berizin menambah kewajiban pelaporan ke PPATK. Dasarnya dibahas di kewajiban lapor PPATK untuk toko emas.
Kalau tidak, menolak tanpa kehilangan pelanggan
Sebagian besar toko akan memilih tidak, dan itu wajar. Yang penting, pelanggan tidak merasa diusir.
- Tawarkan buyback dengan hitungan terbuka. Sebutkan kadar, berat, harga acuan, dan potongannya di depan pelanggan. Alurnya ada di cara jual beli emas di toko.
- Tawarkan jual sekarang, beli lagi nanti. Pelanggan jual hari ini, dan kalau sudah punya uang dia beli model serupa dengan harga saat itu, yang bisa saja sudah naik.
- Arahkan ke Pegadaian atau bank syariah terdekat, sambil jelaskan alasannya: toko memang tidak punya izin gadai, dan menolak justru demi keamanan pelanggan juga.
Ringkasnya
Gadai emas di toko emas lazim, tapi usaha gadai wajib berizin OJK dan toko emas biasa hampir tidak pernah memenuhinya. Buat pelanggan, tanpa bukti tertulis, biaya jelas, jangka waktu, dan kesepakatan nasib barang, lebih aman ke Pegadaian atau bank syariah. Buat pemilik toko, pilihannya dua: urus izin lewat badan usaha terpisah, atau tolak sambil menawarkan buyback yang terbuka.
Kalau tokomu memilih jalur buyback, yang bikin pelanggan percaya adalah hitungan yang bisa dia lihat di nota. Di Jemari Point, buyback tercatat dengan berat, kadar, harga acuan, dan potongannya, jadi pelanggan pulang dengan bukti yang jelas. Lihat halaman fitur atau tanya lewat WhatsApp.